

咨询热线
0512-65375586传真:0512-65375369
Kaiyun:口腔医疗2030:连锁化竞争与下沉市场机遇
福建用户提问:5G牌照发放,产业加快布局,通信设备企业的投资机会在哪里?
四川用户提问:行业集中度不断提高,云计算企业如何准确把握行业投资机会?
河南用户提问:节能环保资金缺乏,企业承受能力有限,电力企业如何突破瓶颈?
2025年,中国口腔医疗市场规模达1509亿元,2020-2025年复合增长率超20%。其中,正畸、种植牙等高附加值服务占比超44%,成为行业增长核心引擎。
口腔健康作为国民健康的重要组成部分,正迎来前所未有的发展机遇。伴随中国老龄化进程加速、居民健康意识提升及消费升级趋势,口腔医疗行业市场规模持续扩容,预计2030年将突破3157亿元。与此同时,政策红利释放、技术革新与资本涌入推动行业进入“质效双升”的新阶段。然而,人才短缺、区域发展失衡及同质化竞争等结构性矛盾仍待破解。
根据中研普华研究院《2025-2030年中国口腔医疗行业竞争分析及发展前景预测报告》预测分析:2025年,中国口腔医疗市场规模达1509亿元,2020-2025年复合增长率超20%。其中,正畸、种植牙等高附加值服务占比超44%,成为行业增长核心引擎。驱动因素包括:
人口结构变化:中国65岁以上人口占比超13.7%,缺牙修复需求激增;青少年正畸需求持续释放,错颌畸形发病率达70%。
消费升级:居民人均可支配收入增长推动口腔医疗消费从“治疗”向“预防、美容”延伸,隐形正畸、美学修复等项目年均增速超25%。
政策支持:种植牙集采政策使单颗费用从1.5万元降至4500元,渗透率提升12个百分点;医保目录逐步纳入基础治疗项目,释放市场需求。
上游:高值耗材(种植体、隐形矫治器)国产化率不足20%,但时代天使、正海生物等企业通过技术突破抢占细分市场。
中游:民营机构占据主导地位,通策医疗、瑞尔集团等通过连锁化、品牌化策略快速扩张,全国连锁集团市占率超38%。
下游:公立与民营机构并存,广东、江苏、山东等沿海省份占据全国50%以上资源,中西部市场渗透率不足,但政策倾斜下增速显著。
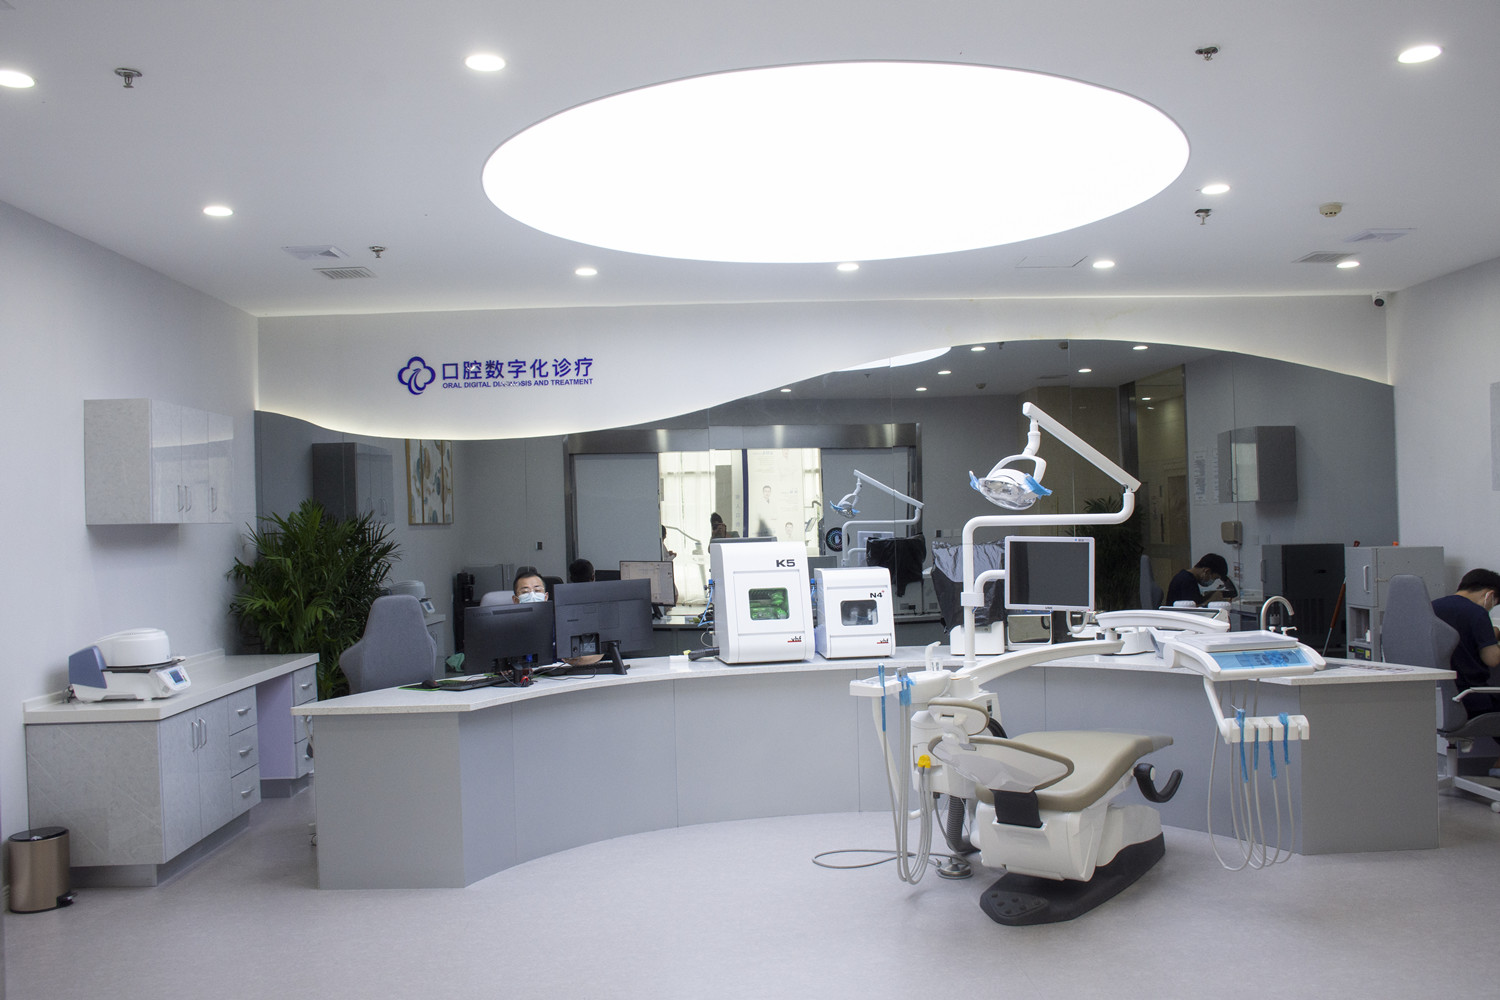
AI与3D打印:AI影像诊断准确率达97%,正畸方案设计时间从3天缩短至2小时;3D打印义齿将制作周期压缩至24小时内。
远程医疗:5G+AR技术实现种植手术远程指导,基层机构接诊能力提升4倍。
材料创新:生物活性骨诱导材料使种植体骨结合周期从3个月压缩至6周,国产材料性能接近国际水平。
人才短缺:2024年口腔医师缺口约10万人,数字化技师缺口达12万人,制约行业扩张。
价格竞争:隐形正畸价格带从3.8万元下探至1.2万元,行业毛利率压缩15%。
政策不确定性:正畸耗材或纳入第二批集采目录,企业需平衡成本控制与技术创新。
全国连锁集团:通策医疗、瑞尔集团、美维口腔通过“总院+分院”模式实现跨区域复制,市占率合计超38%。
区域龙头:可恩口腔、德伦医疗深耕区域市场,儿童早期矫治等细分领域市占率超40%。
数字化新势力:微笑公式、牙仙子依托AI诊断+远程医疗,获客成本较传统机构降低62%。
通策医疗:以“区域总院+分院”模式深耕浙江,通过“蒲公英计划”下沉至县级市场;布局口腔医学院培养专业人才,构建“临床+教育+科研”生态。
瑞尔集团:采用“瑞尔齿科+瑞泰口腔”双品牌战略,分别覆盖高端商圈与社区中端市场;推出“家庭牙医会员制”,复购率提升至65%。
时代天使:隐形正畸领域市占率超40%,与华为联合开发智能牙套监测系统,构建技术护城河。
互联网医疗平台:美团医疗板块口腔类目GMV年增213%,通过流量导入赋能传统机构。
跨界合作:瑞尔集团联合美团推出“健康权益卡”,涵盖口腔检查、洁牙等项目,用户黏性提升40%。
保险机构:泰康拜博推出“种植险+分期付”组合产品,客群扩大2.3倍,探索“保险+医疗”模式。
高值耗材:种植体国产化率预计从15%提升至45%,带量采购政策催化本土企业研发投入。
核心设备:美亚光电、先临三维等企业加速口腔CBCT、口扫仪等设备国产化,打破进口垄断。
技术输出:AI诊断软件、数字化设计平台等细分领域涌现创新企业,向东南亚、中东市场输出中国方案。
高端市场:隐形正畸、美学修复等项目年均增长25%,国产品牌凭借性价比抢占中端市场。
下沉市场:可恩口腔通过社区门诊模式覆盖山东7城,儿童MRC肌功能矫正业务增长35%。
服务场景:美奥口腔推出“家庭牙医会员制”,瑞尔集团布局高端种植中心,客单价突破5万元。
前端获客:大数据精准营销使转化率提升至15%,智能导诊系统实现患者分流。
“设备耗材-医疗服务-保险支付”闭环:头部企业通过并购、自建或战略合作延伸产业链,例如通策医疗建立种植体集采联盟,采购成本降低28%。
跨界融合:口腔医疗与医美、保险、科技企业合作,开发“口腔健康管理+保险”产品,探索新增长点。
高附加值服务:优先布局隐形正畸、种植牙、儿童口腔等细分领域,规避基础治疗价格战。
国产替代:投资种植体、隐形矫治器、口扫仪等国产化率低的环节,选择技术壁垒高、产能释放快的标的。
数字化技术:关注AI诊断、3D打印、远程医疗等赛道,选择与头部机构合作的创新企业。
下沉市场:通过社区门诊、远程医疗等技术手段降低成本,覆盖三四线城市及县域市场。
区域协同:关注成渝、武汉光谷等新兴科创中心,投资具备区域资源整合能力的企业。
全链条整合:通过并购、自建等方式构建“设备-服务-支付”生态,提升盈利能力。
政策风险:密切关注种植牙、正畸耗材集采动态,选择具备成本控制能力的企业。
合规风险:规避资质不全、数据安全等问题,选择通过电子证照备案、医疗质量监控的机构。
技术风险:关注技术迭代速度,选择研发投入占比超8%、专利储备丰富的企业。
如需了解更多中国口腔医疗行业报告的具体情况分析,可以点击查看中研普华产业研究院的《2025-2030年中国口腔医疗行业竞争分析及发展前景预测报告》。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参Kaiyun中国 官方网站Kaiyun中国 官方网站